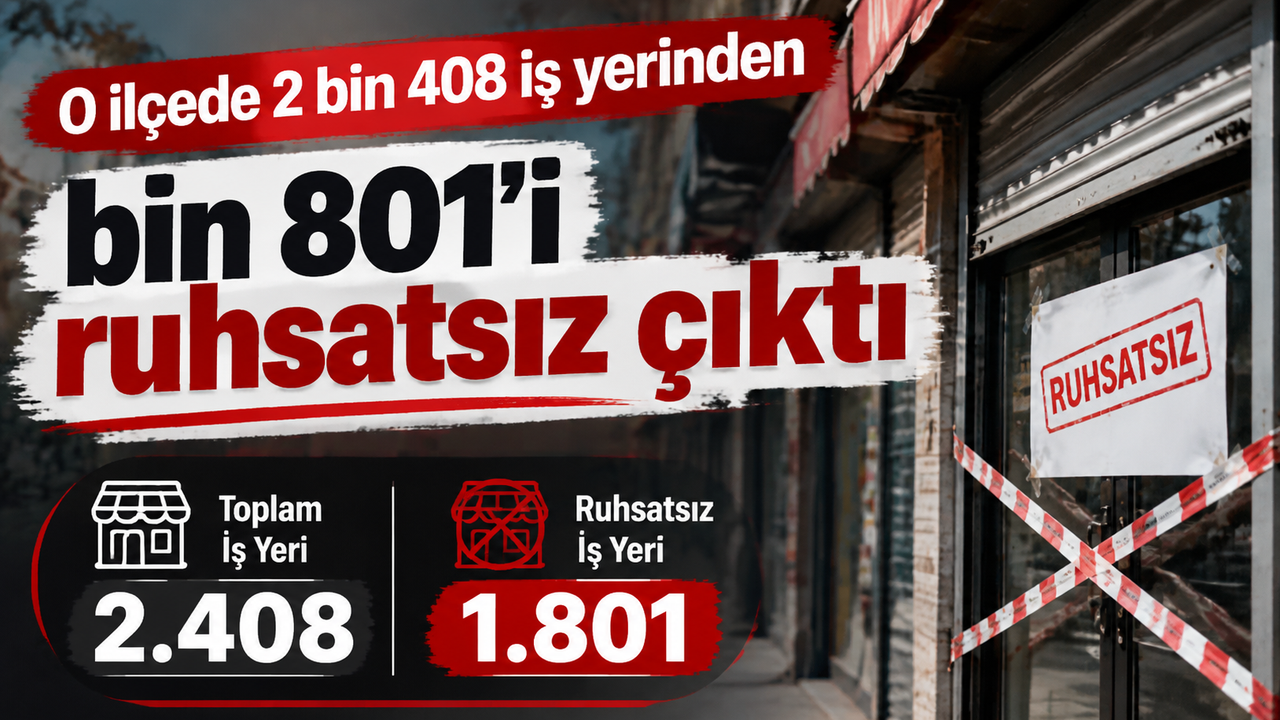
Sayıştay Başkanlığı'nın Sakarya'nın Kocaali ilçesine ilişkin hazırladığı 2025 yılı denetim raporunda, Kocaali Belediyesi'nin mali tabloları, gelir ve gider işlemleri ile iç kontrol sistemi incelendi.
Toplam 11 ayrı bulgunun yer aldığı raporda, özellikle ruhsatsız faaliyet gösteren işletmeler, tahsil edilmeyen belediye gelirleri ve muhasebe kayıtlarındaki eksiklikler dikkat çekti.
KOCAALİ'DE 1801 İŞ YERİNİN RUHSATI YOK
Sayıştay denetçilerinin vergi dairesi kayıtları ile belediye verilerini karşılaştırması sonucunda, Kocaali'de aktif olarak faaliyet gösteren 2 bin 408 iş yerinden yalnızca 607'sinin iş yeri açma ve çalışma ruhsatına sahip olduğu tespit edildi.
Geriye kalan bin 801 işletmenin ise ruhsat kaydının bulunmadığı belirlendi.
Bu verilere göre ilçedeki işletmelerin yaklaşık yüzde 75'inin ruhsatsız olduğu ortaya çıktı.
Denetim raporunda, söz konusu işletmelerden alınması gereken iş yeri açma ve çalışma ruhsatı harçlarının tahsil edilmemesinin belediye gelirlerini olumsuz etkilediği belirtildi.
1478 İŞ YERİNİN ÇEVRE TEMİZLİK VERGİSİ KAYDI BULUNAMADI
Sayıştay raporundaki bir diğer önemli tespit ise çevre temizlik vergisi mükellefiyetleriyle ilgili oldu.
İlçede faaliyet gösteren 2 bin 408 iş yerinden yalnızca 930'unun çevre temizlik vergisi mükellefi olduğu, bin 478 işletme için ise mükellefiyet tesis edilmediği kaydedildi.
Böylece işletmelerin yaklaşık yüzde 61'inin çevre temizlik vergisi kaydının bulunmadığı belirlendi.
Raporda, söz konusu eksiklik nedeniyle belediyenin tahsil etmesi gereken vergi gelirlerinde kayıp yaşandığına dikkat çekildi.
BELEDİYE ŞİRKETİNDE 31 MİLYON TL'LİK SERMAYE FARKI
Sayıştay denetimlerinde, Kocaali Belediyesi'nin yüzde 100 sermayesine sahip olduğu Kocaali Turizm Yatırım Planlama Limited Şirketi'nin muhasebe kayıtlarında da önemli bir uyumsuzluk tespit edildi.
Şirketin sermayesinin 35 milyon TL olmasına rağmen belediyenin mali tablolarında bu tutarın 3 milyon 898 bin 357 TL olarak gösterildiği belirtildi.
İki kayıt arasındaki 31 milyon 101 bin 642 TL'lik farkın belediyenin mali tablolarına yansıtılmadığı ifade edildi.
Söz konusu tespit, şirket sermayesinin muhasebeleştirilmesindeki uyumsuzluğa işaret ederken, raporda belirtilen tutarın doğrudan kayıp ya da usulsüz harcama anlamına gelmediği değerlendiriliyor.
MUHASEBE KAYITLARINDA DA EKSİKLİKLER BELİRLENDİ
Sayıştay denetçileri, belediyenin muhasebe işlemlerinde de çeşitli eksiklikler tespit etti.
Raporda yer alan bulgulara göre;
-
106 bin 970 TL tutarındaki duran varlık için amortisman ayrılmadı.
-
701 bin 568 TL'lik yazılım harcaması, haklar hesabında izlenmesi gerekirken doğrudan gider olarak kaydedildi.
-
Vadeli mevduat faiz gelirlerinden yapılan 817 bin 25 TL'lik vergi kesintisi muhasebe kayıtlarında gösterilmedi.
Denetim raporunda, bu tür kayıt eksikliklerinin belediyenin mali tablolarının doğruluğu ve güvenilirliği açısından önem taşıdığına işaret edildi.
İÇ DENETİM VE ÖN MALİ KONTROL EKSİKLİĞİ
Sayıştay'ın Kocaali Belediyesi'ne yönelik incelemelerinde kurumsal yönetim ve denetim mekanizmalarına ilişkin eksiklikler de gündeme geldi.
Raporda belediyede iç denetim biriminin, ön mali kontrol sisteminin ve stratejik planın bulunmadığı belirtildi.
Söz konusu eksiklikler, belediyenin mali yönetim süreçlerinde kontrol ve planlama mekanizmalarının güçlendirilmesi gerektiğini ortaya koydu.
SAYIŞTAY RAPORUNDA 11 AYRI TESPİT
Kocaali Belediyesi'nin 2025 yılı hesaplarının incelendiği Sayıştay denetim raporunda toplam 11 ayrı bulguya yer verildi.
Özellikle iş yeri ruhsatları ve çevre temizlik vergisi kayıtlarına ilişkin tespitler öne çıkarken, belediye şirketinin sermaye kayıtları ve muhasebe işlemlerindeki uyumsuzluklar da dikkat çekti.
Raporda ortaya konulan eksiklikler, belediyenin gelir takibi, mali kayıt düzeni ve iç kontrol süreçlerinin iyileştirilmesi gerekliliğini gündeme taşıdı.
Fotoğraf: Sosyal medya